药明、康龙化成、凯莱英等CXO五巨头一季度全面爆发,至暗时刻已过,拐点到来!
尽管CXO还在面临周期性波动,复苏缓慢,但长期来看,全球制药行业专业化分工多年形成的全球供应链趋势从未发生改变,中国CXO企业的优势不会被推翻。
今天,行业发生了两件大事。
中美经贸高层会谈达成了重要共识,并取得了实质性进展。双方一致同意建立中美经贸磋商机制,还发表了会谈达成的联合声明,表示“认识到双边经贸关系对两国和全球经济的重要性”。同时美方取消91%的加征关税,中方相应取消91%的反制关税;美方暂停24%“对等关税”,中方也相应暂停24%反制关税。
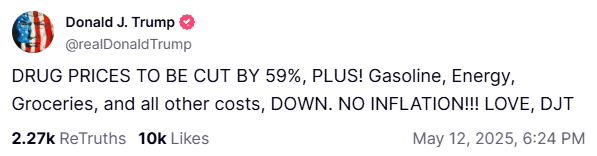
另外一个则是,特朗普先宣布要签署一项让药品价格立即下降30%至80%的行政命令,而就在刚刚,特朗普在社交媒体上发文,宣布药品价格降幅将精确至59%。
有业内人士分析,这两条消息,或对CXO行业均有利好。
首先,硬脱钩风险消除,让一直陷在地缘政治漩涡里的CXO终于有了反弹契机。
其次,倘若美国药价真的能够降低,MNC们为了进一步节省成本,与中国CXO企业的配合大概率会更加紧密。
而CXO板块今年一季报的业绩出人意料地好,业绩几乎全面抬头,和上述消息形成了完美呼应。
至暗时刻似乎已经过去,曙光就在眼前了。
业绩全面爆发
按营收规模和综合实力划分,国内排名TOP5的CXO企业分别是药明康德、康龙化成、泰格医药、凯莱英和博腾股份。此前,E药经理人梳理财报发现,上述企业去年利润几乎都没有增长,复苏节奏相比工业企业整整慢了一拍。
尽管数据看似不佳,但年报中同时也体现出了三个形势明显好转的现象,分别是营收利润季度环比上升,在手订单数量增加,以及降本增效策略得到压实。
如今,这些积蓄的势能,都反映在了一季度的财务数据上。
表现最好的依然是“一哥”药明康德,2025年第一季度实现营业收入96.5亿元,同比增长21.0%;归属于上市公司股东的净利润36.7亿元,同比增长89.1%。这也是药明康德近三年来首次在第一季度交出营收利润均双位数增长的“成绩单”。
各条业务线中,TIDES业务(寡核苷酸和多肽)贡献颇多。药明康德披露,随着去年新增产能逐季度爬坡,TIDES业务收入达到人民币22.4亿元,同比增长187.6%。
“二哥”康龙化成的2025年第一季度报告显示,报告期内,公司实现营业收入30.99亿元,同比增长16.03%;归母净利润3.06亿元,同比增长32.54%;扣非净利润2.92亿元,同比增长56.08%。
分地域看,报告期内康龙化成位于中国与海外的实验室和工厂收入同比增长幅度都在15%左右;按客户来源划分,来自全球前20大制药企业收入同比增长29.05%,来自其他客户的收入同比增长了14.04%。
值得一提的是,两家头部CXO的出海战略都颇为相似,北美市场都是重要的开拓点。随着中美两国经贸关系取得实质性进展,势必会为接下来的发展积蓄更大的能量。
“老四”凯莱英2025年一季报显示,公司一季度营收为15.41亿元,同比增长10.10%;归母净利润为3.27亿元,同比增长15.83%;扣非净利润为3.05亿元,同比增长20.14%,环比增长63.93%。
一季报中,凯莱英着重提及了“多肽、寡核苷酸、ADC等增量业务”,新兴业务收入同比增长超80%,毛利率33.05%,较去年同期有较为明显的回升。
排在最后的博腾股份2025年第一季度实现营业总收入8.01亿元,同比增长18.21%;归母净利润亏损428.42万元,上年同期亏损9487.08万元,一季度净利润同比减亏9000余万元。
整体看下来,唯一显得有些疲软是“老三”泰格医药,业绩仍处于下滑态势。
去年,泰格医药实现营收约66.03亿元,同比下降10.58%;归母净利润约4.05亿元,同比下降79.99%。这也使得2024年成为了泰格医药自2018年以来净利最低的一年。
今年一季度,形势仍未好转,一季报显示公司营收15.64亿元,同比下降5.79%;归母净利润为1.65亿元,同比下降29.61%。
泰格医药的恢复速度之所以相较其余几家略慢,主要是由于业态使然——其处于CXO“最后的堡垒”临床CRO端,经历行业结构性调整阵痛和好转的时间稍迟。
除主营业务之外,泰格医药对产业链的投资颇深。由于持有的股权投资标的集中于未盈利Biotech公司,当行业周期整体下行时估值泡沫大量破裂,受到的冲击自然也更甚。去年,泰格医药归属于上市公司股东的非经常性损益约-4.5亿元,而2023年同期的数字为5.48亿元。一进一出,就是近10亿的差值。
不过随着产业整体逐渐复苏,今年一季度,泰格医药报表中的非经常性损益项目由负转正,金额约6300万元,相比去年已然大为缓和。
进击,2025
从业绩看,第一季度的表现,无疑为2025年CXO们的整体表现开了个好头。
并且,各家企业的反弹势能仍在不断积蓄。
首先看订单,对于CXO企业,订单就是生命,有订单就无惧宏观形势的压力。目前来看,各家企业在手订单数量都涨势喜人。
截至3月底,药明康德持续经营业务在手订单523.3亿元,同比增长47.1%。其中TIDES在手订单同比增长105.5%,TIDES研发和制造服务客户数同比提升14%。
康龙化成表示,报告期内公司新签订单金额同比增长超过10%,其中实验室服务和CMC(小分子CDMO)服务新签订单同比增长均超过10%。
泰格医药宣布,经过不懈努力,报告期内,公司的新签订单数量和金额延续了较好的增长态势,国内客户新签订单恢复明显,公司净新增合同金额超过人民币20亿元,同比增速20%。
博腾股份去年年报显示,其未完成在手订单金额同比增长近30%,交付周期主要在2025年及2026年上半年。同时,“降本增效”也取得了一定激战,截至2025年一季度末,公司应付票据及应付账款较上年末减少14.39%,应付职工薪酬较上年末减少32.65%。
为了迎接新拐点的到来,一些企业甚至已经加快了建厂扩产的步伐。
比如今年3月,药明康德常州及泰兴原料药基地相继成功通过美国FDA检查。其中泰兴基地项目一期全面投入运营后,药明康德生产小分子原料药及中间体的反应釜总体积将超过4000kL。同时,预计今年年末多肽固相合成反应釜总体积将提升至超100000L。
并且,为满足出海需求,海外基地的建设也在提速。药明康德去年年报显示,其位于瑞士的库威基地的产能去年实现翻倍;在美国特拉华州,米德尔顿基地的建设正在稳步进行中,计划于2026年底投入运营;在新加坡,全新的研发及生产基地已于2024年5月正式开工建设,基地一期计划于2027年投入运营。
凯莱英同样加速了全球化布局,去年欧洲首个研发及中试基地投入运营。分业务来看,生物大分子方面,凯莱英位于上海奉贤的生物药CDMO研发及商业化生产基地已启用;化学大分子方面,2024年末多肽固相合成产能约21000L,预计2025下半年多肽固相合成总产能将达 30000L;制剂业务方面,2024年预充式注射器生产车间、卡式瓶生产车间、β内酰胺固体制剂车间启动建设,预计将于今年开始陆续投产,
康龙化成为满足实验室服务中长期发展需求,西安园区于2024年逐步投入运营,并持续推进北京第二园区建设。且去年10月到11月期间,其宁波原料药生产车间接受了FDA的新药批准前检查(PAI),检查结果良好。
这一切,或许都意味着CXO正在由低谷转向向上。归根结底,中国CXO企业之所以能在全球市场中崭露头角,在于我国拥有丰富的科研人才资源,且成本相对较低,形成了“工程师红利”,能以更具竞争力的价格提供高质量的服务。这一优势或许会因为行业周期性波动变得不那么明显,但绝不会被完全抵消。
而随着CXO企业们降本增效举措得到压实,并且下定了出海赢单的决心,做好了相关的战略战术部署。随着国内市场春意乍起,良好的2025年开局,正意味着冬天已经过去,春天来临,新一轮机会正款款走来。
诚如凯莱英在一季报中所言的那样:“2025年初,全球贸易摇摆和医药行业复苏缓慢,但国际制药行业专业化分工多年形成的全球供应链趋势从未发生改变。”
也不会发生改变。
来源:E药经理人
免责声明:所载内容、部分引用图片、表格来源于互联网,微信公众号等公开渠道,我们对文中观点持中立态度,本文仅供参考、交流。转载的稿件及图片、字体等版权归原作者和机构所有,如有侵权,请联系我们删除。